
Cena pod nominálem
Modelový nákup 8 640,00 Kč proti nominálu 10 000 Kč. Cena pod nominálem není ochranou před dalším poklesem.
IMPERIUM FINANCE / ČESKÝ STÁTNÍ DLUHOPIS
Průběžný kupónový příjem. A příležitost ve změně tržní ceny. Prozkoumejte obě složky výsledku dluhopisu se splatností v roce 2057.
Cena aktualizována k 17. 9. 2026 · nejde o živou cenu
Tržní cena může také klesnout. Výnos není garantován.
86,40 % nominálu
5,61 % z modelové nákupní ceny
Při řádném plnění závazků emitenta
Scénář prodeje za nominál, nikoli predikce
01 / Více než jen kupón
Kupón a změna ceny nejsou totéž.
Rozklikněte si, jak každá část funguje.
Roční kupón je 4,85 % z nominální hodnoty 10 000 Kč. Při modelové nákupní ceně 8 640,00 Kč odpovídá přibližně 5,61 % ročně z této ceny. Nejde o celkový výnos investice ani výnos do splatnosti.
Výplata závisí na řádném plnění závazků emitenta. Pruhy jsou pouze ilustrace pravidelného příjmu, nikoli kalendář plateb.
Při prodeji rozhoduje rozdíl mezi prodejní a nákupní cenou. Dlouhá splatnost zvyšuje citlivost ceny na změny požadovaných tržních výnosů: jejich pokles může cenu podpořit, růst ji může snížit.
Kapitálový zisk není jistý. Ztráta při prodeji může převýšit přijaté kupóny. Oba směry si můžete vyzkoušet v kalkulaci.
Kupónový příjem + změna ceny = hrubý výsledek před náklady a daněmi
02 / Váš modelový scénář
Vyberte scénář. Upravte počet kusů a dobu držení. Sledujte, z čeho se skládá výsledek.
Čtyři ilustrativní prodejní ceny, bez přiřazené pravděpodobnosti. Můžete zadat vlastní hodnotu. Prodej za nominál před splatností je pouze scénář, nikoli zaručená cena.
Interaktivní ovládání se připravuje. Bez JavaScriptu je níže dostupný výchozí model.
Celkový hrubý výsledek
1 407 500,00 Kč+32,58 % za 3 roky drženíJednoduchý roční výnos: +10,86 % p.a.. Celkový procentní výsledek dělený dobou držení; nejde o CAGR ani výnos do splatnosti.
Hodnota prodeje: 5 000 000,00 Kč. Modelový kupónový příjem za dobu držení: 727 500,00 Kč, bez reinvestování.
Otevře kontakt. Údaje z kalkulace se tím neodesílají.
Hrubý model před náklady a daněmi. Nezahrnuje podíl na zisku, transakční náklady, individuální zdanění ani alikvotní úrokový výnos při nákupu a prodeji. Kupón je poměrně dopočten za dobu držení, nejde o kalendář jeho výplat. Model předpokládá řádné plnění závazků emitenta. Prodej před splatností může znamenat ztrátu.
03 / Naše zkušenost se stejnou emisí
Referenční pozice 1 650 kusů.
Říjen 2022 – březen 2023.
01 / NÁKUP
02 / DRŽENÍ
03 / PRODEJ
HISTORICKÉ CENOVÉ ZHODNOCENÍ
+25,33 %Cenový zisk celé původní pozice, bez kupónů a před náklady a daněmi. Historický výsledek není příslibem opakování.
Kupón 485 Kč × 1 650 kusů × 6/12 je poměrně dopočten, bez reinvestování. Nejde o doložení skutečně vyplacených kupónů. Výsledky nezohledňují podíl na zisku, transakční náklady, daně ani samostatný alikvotní úrokový výnos při vypořádání.
Geometrický roční ekvivalent: +63,94 % p.a. Výpočet: [(1 + 4 134 735 / 14 745 390)12/6 − 1] × 100. Jde pouze o matematický přepočet šestiměsíčního výsledku, nikoli skutečný výnos za 12 měsíců nebo příslib jeho opakování.

Historická reference je samostatná případová studie. Její počet 1 650 kusů ani výsledky se nemění s vaší kalkulací.
04 / Proč se díváme znovu
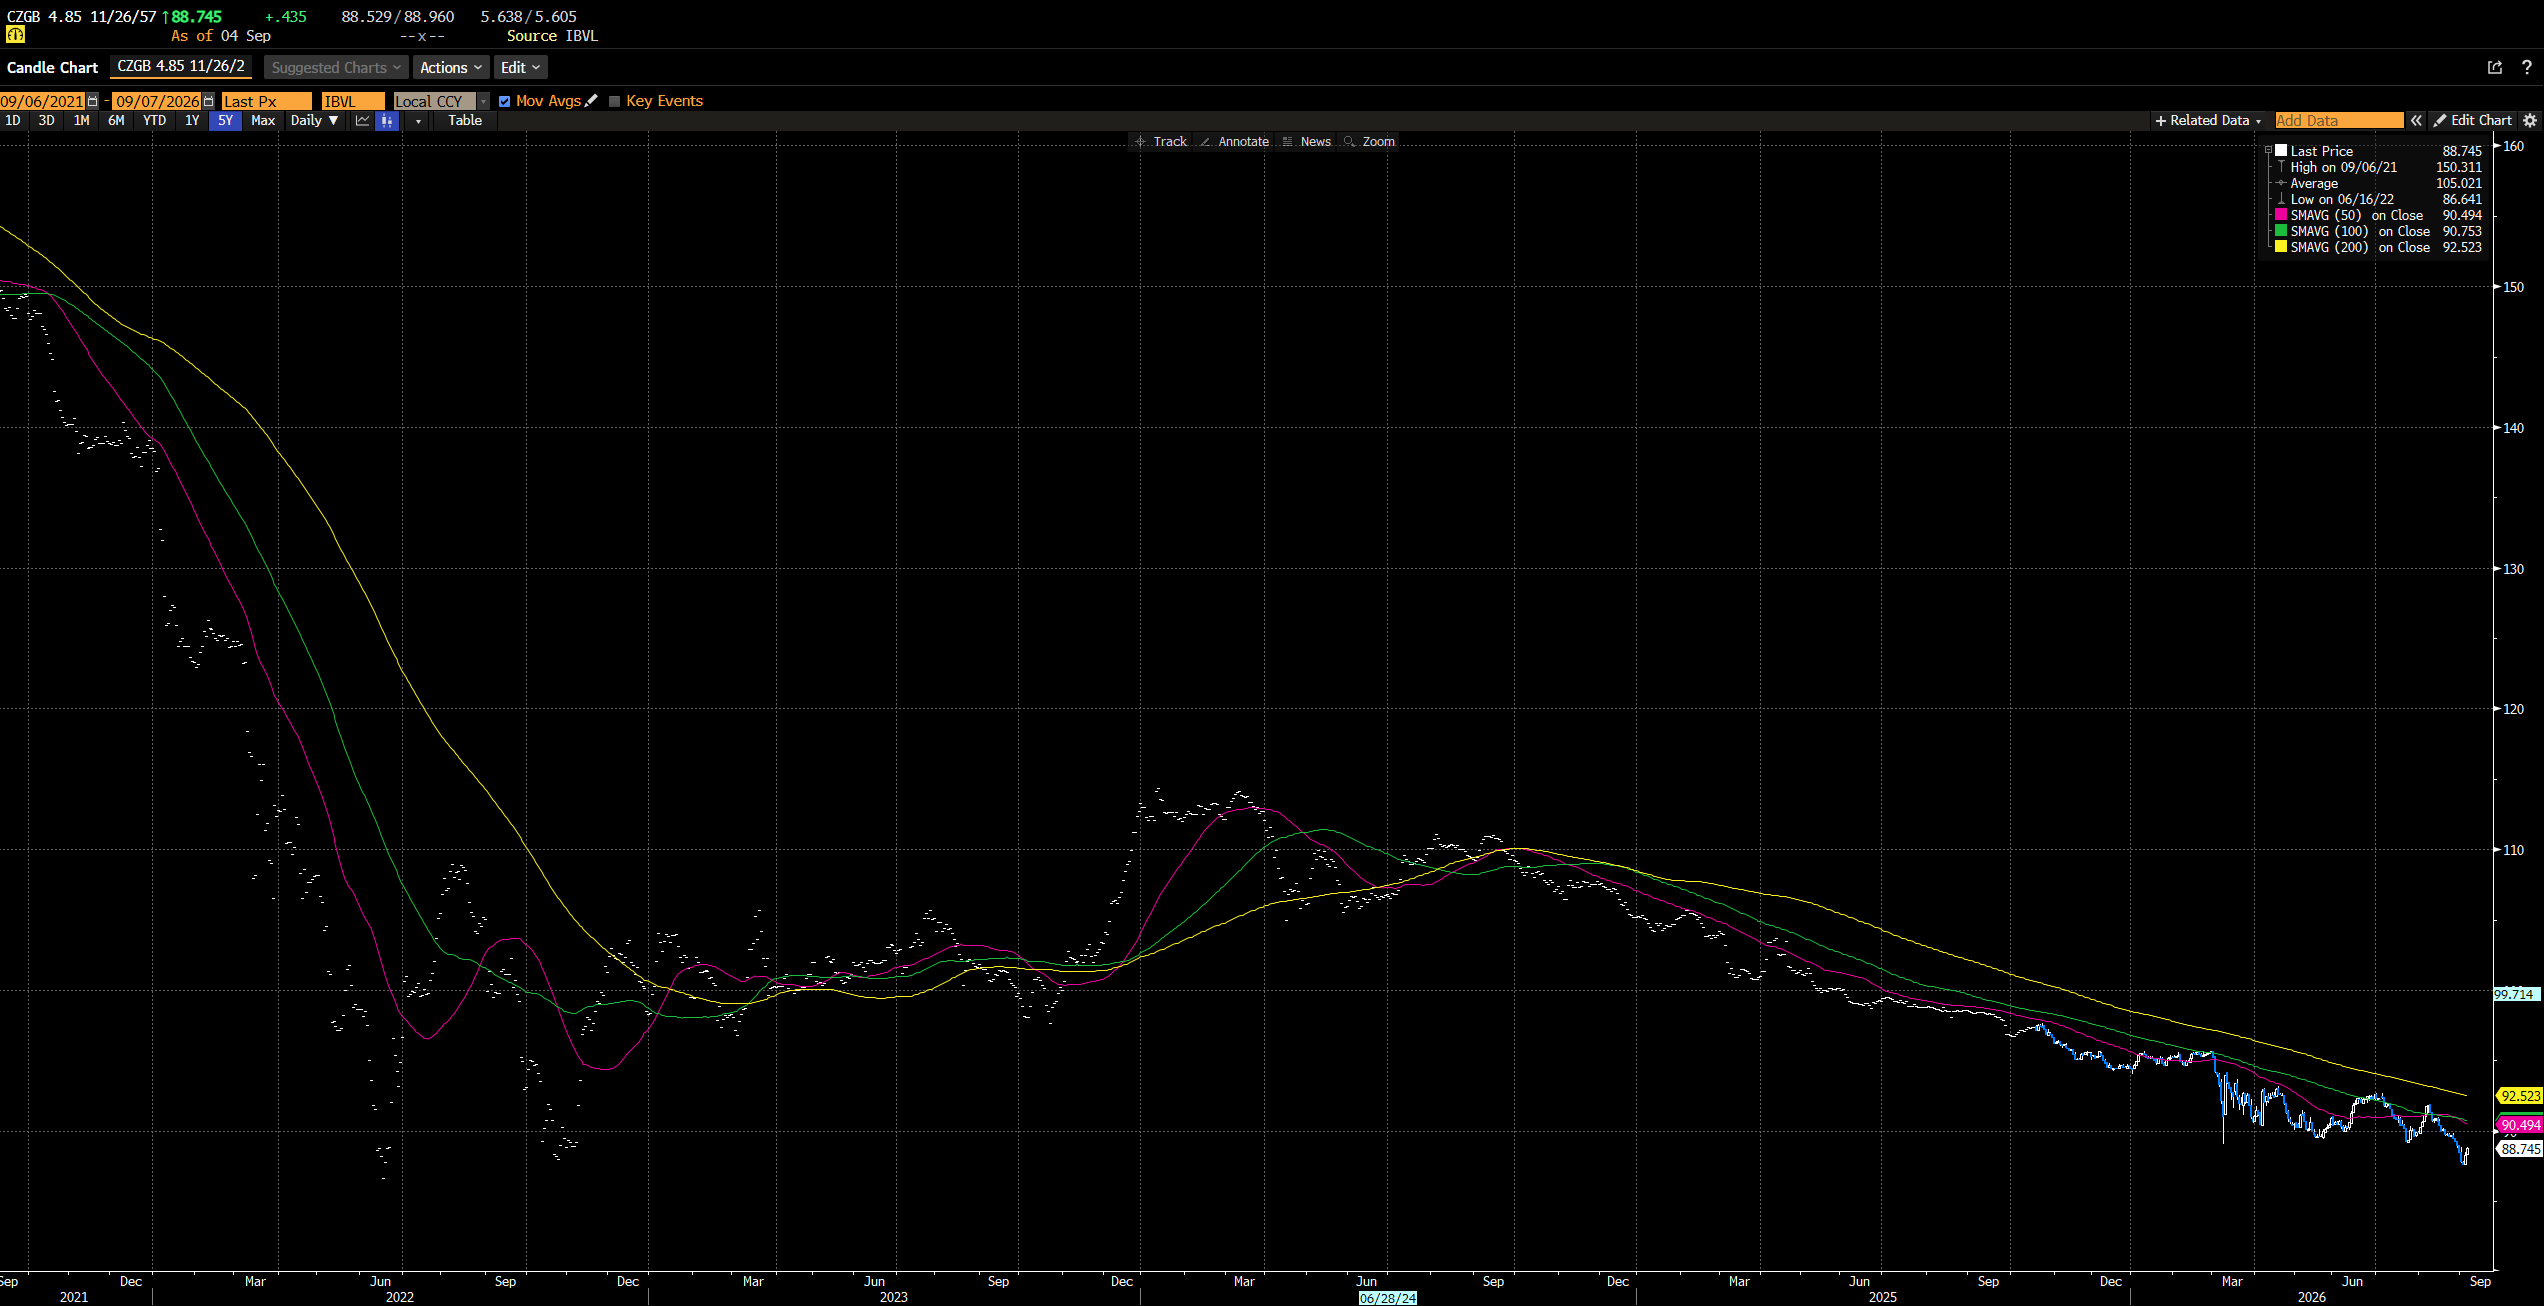
Naše teze ze září 2026 vychází z příznivější inflační kulisy než v době referenčního obchodu a návratu ceny blízko dřívější vstupní úrovně.
To však samo o sobě nezaručuje růst. Rozhodující bude další vývoj tržních výnosů i podmínky konkrétního obchodu.
Modelový nákup 8 640,00 Kč proti nominálu 10 000 Kč. Cena pod nominálem není ochranou před dalším poklesem.
Dlouhý horizont zvyšuje citlivost ceny na změny tržních výnosů. Růstový scénář 11 200 Kč není predikce.
Indikativně ≈ 5,80 % p.a. při uvedené ceně a řádném plnění závazků emitenta. Není to totéž co kupónový výnos.
05 / Než se rozhodnete
Prostor pro výnos i rizika by měl být srozumitelný ještě před rozhodnutím.
Tržní hodnota investice se sníží. Pokud dluhopis prodáte za nižší cenu, než za jakou jste jej koupili, vznikne kapitálová ztráta. Přijaté kupóny ji nemusí pokrýt. Zkuste v kalkulaci scénář poklesu ceny.
Vyzkoušet nepříznivý scénář ↑Před splatností záleží na tehdejší tržní ceně, likviditě a podmínkách prodeje. Nelze předem zaručit cenu ani okamžité provedení obchodu. Investiční horizont proto musí odpovídat tomu, kdy budete peníze potřebovat.
Při řádném plnění závazků emitenta investor obdrží kupóny a při splatnosti nominální hodnotu. Výnos do splatnosti se odvíjí od nákupní ceny a plateb emise; uvedených přibližně 5,80 % p.a. je indikativní hrubá hodnota, nikoli kupónová sazba. Je třeba zohlednit inflaci, náklady i vlastní potřebu likvidity.
Pro indikativní YTM chápeme 8 640,00 Kč jako cenu bez naběhlého kupónu (clean price). K modelovému vypořádání 17. 9. 2026 přičítáme alikvotní úrok 392,04 Kč na kus podle konvence 30E/360 a diskontujeme roční kupóny i nominál splatný 26. 11. 2057. Výpočet je před náklady a daněmi, bez posunů plateb na pracovní den; konkrétní datum vypořádání výsledek ovlivní. Emisní podmínky Ministerstva financí ↗
Kalkulace scénářů výše je naopak jednoduchý hrubý model bez alikvotního úroku a s poměrným kupónem za zadanou dobu držení. Její roční přepočet není YTM.
DALŠÍ KROK JE ROZHOVOR
Společně projdeme horizont, rizika a to, jak by tato investice zapadala do vašeho portfolia.